Banyak UKM sudah memegang pesanan pembelian dan pembeli yang pasti, tetapi tidak punya dana untuk mulai berproduksi. Pembiayaan rantai pasok berbasis transaksi terverifikasi menutup celah itu sekaligus membangun riwayat kredit.
Di banyak negara berkembang, UKM menghadapi situasi yang membuat frustrasi. Pesanan pembelian sudah pasti. Pembelinya sudah berkomitmen. Permintaannya ada.
Namun produksi tetap tersendat. Bukan karena tidak punya akses pasar, tetapi karena tidak punya likuiditas.
Mengapa pembiayaan konvensional tidak cukup
Instrumen pembiayaan konvensional tidak mencerminkan kondisi di lapangan. Lembaga keuangan meminta aset tetap dan agunan yang kaku.
Ketika sebuah UKM mendapat pesanan pembelian dalam jumlah besar, pemberi pinjaman konvensional jarang mau menerima kontrak itu sebagai jaminan untuk membiayai bahan baku dan tenaga kerja di muka. Uang baru masuk setelah barang dikirim. Ketidaksesuaian struktural inilah yang menghambat pertumbuhan.
Pembiayaan yang berpijak pada transaksi nyata
Di sinilah pembiayaan rantai pasok berperan. Alih-alih bergantung pada agunan fisik, kami menyusun pembiayaan berdasarkan transaksi terverifikasi, pesanan pembelian, dan hubungan dengan pembeli. Modal bergerak seiring dengan kegiatan ekonomi yang nyata.
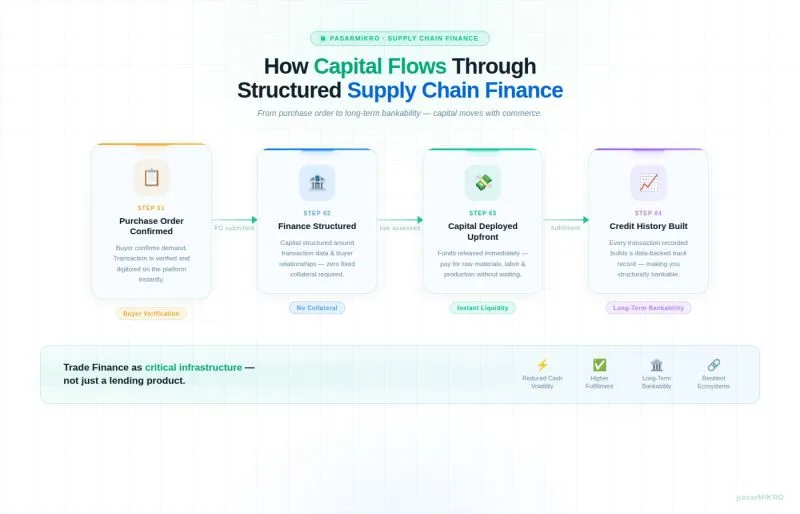
Dalam praktiknya ada empat langkah:
- Pesanan pembelian dikonfirmasi. Pembeli mengonfirmasi permintaan, lalu transaksinya diverifikasi dan dicatat secara digital di platform.
- Pembiayaan disusun. Pembiayaan dibangun di atas data transaksi dan hubungan dengan pembeli, bukan agunan aset tetap.
- Modal dicairkan di muka. UKM bisa membayar bahan baku, tenaga kerja, dan produksi tanpa menunggu pembeli melunasi.
- Riwayat kredit terbentuk. Setiap transaksi yang tercatat menambah rekam jejak yang didukung data.
Riwayat kredit, bukan sekadar pinjaman
Langkah terakhir inilah yang paling penting. Dengan mendigitalkan dan mencatat transaksi yang terverifikasi, sistem kami membantu UKM membangun riwayat kredit yang kuat.
Kami tidak hanya memberi likuiditas sementara. Kami membangun rekam jejak yang dibutuhkan UKM agar layak mendapat pembiayaan bank dalam jangka panjang.
Apa yang berubah bagi UKM dan pembeli
- Arus kas yang lebih stabil
- Pemenuhan pesanan yang lebih andal bagi pembeli
- Jalur yang jelas dan berbasis data menuju kelayakan pembiayaan bank jangka panjang
- Rantai pasok yang lebih tangguh
Infrastruktur, bukan sekadar produk pinjaman
Di PasarMIKRO, kami tidak memandang pembiayaan rantai pasok sebagai produk pinjaman semata. Kami melihatnya sebagai infrastruktur penting: penggerak pertumbuhan di dalam ekosistem perdagangan yang bisa berkembang dalam skala besar, dengan risiko yang diukur dari transaksi nyata. Kredit dagang terintegrasi kami, Talangin, dibangun dengan pemikiran ini.
Ketika modal mengalir bersama perdagangan, pertumbuhan menjadi terukur sekaligus berkelanjutan.
Celah yang sama juga muncul di ujung lain sebuah transaksi, saat pemasok sudah mengirim barang tetapi masih menunggu dibayar. Kami membahasnya dalam artikel mengapa pembayaran yang terlambat paling merugikan usaha terkecil di rantai pasok.
Jika pemasok Anda sudah memegang pesanan tetapi belum punya modal untuk memenuhinya, hubungi kami di hello@pasarmikro.id.
Tag
- Pembiayaan rantai pasok
- Pembiayaan UKM
- Pembiayaan terintegrasi
- Modal kerja